Dass batterieelektrische Lkw das Rückgrat der Dekarbonisierung des Straßengüterverkehrs bilden, ist Konsens. Über Alternativen gehen die Meinungen auseinander.
- Werbung -
Zum Thema alternative Antriebe hat das Bundesministerium für Verkehr (BMV) zum dritten Mal nach 2022 und 2024 das Gespräch mit Nutzfahrzeugherstellern gesucht. Die gewonnenen Erkenntnisse wurden nun zusammen mit der bundeseigenen NOW GmbH („Nationale Organisation für den Wandel in der Mobilität“) im „Cleanroom-Bericht“ veröffentlicht. Die Namensgebung verweist darauf, dass die Gespräche im Rahmen eines vertraulichen, kartellrechtlich abgesicherten Austauschformats stattfinden.
Laut BMV decken die im Jahr 2026 beteiligten Hersteller, zu denen erstmals auch chinesische Marken zählen, rund 75 Prozent des Marktes für schwere Nutzfahrzeuge in Deutschland und Europa ab. Ein gemeinsamer Nenner: Aus Sicht der Hersteller sind die für einen schnellen Markthochlauf notwendigen Rahmenbedingungen (Infrastruktur, finanzielle Anreize) in vielen europäischen Ländern nicht gegeben.
Zudem verlaufe die Umstellung der Fahrzeugflotten bei den Kunden langsamer als ursprünglich angenommen: Marktanteile emissionsfreier Antriebe, die Hersteller noch bei den Cleanroom-Gesprächen 2024 für das Jahr 2030 erwartet hatten, verschieben sich nach neuem Kenntnisstand um etwa fünf Jahre auf 2035. Eine Zahl dazu: Mit Stand Anfang Juli 2026 waren in Deutschland nur rund 4.000 schwere emissionsfreie Nutzfahrzeuge über zwölf Tonnen zugelassen.
Als Kernergebnisse werden aufgeführt:
– Marktentwicklung: Batterieelektrische Lkw (BEV) sind der entscheidende Hauptpfad zur Dekarbonisierung des Straßengüterverkehrs. 2035 werden BEV nach Prognose der Hersteller einen Marktanteil von rund 50 Prozent bei den Neuzulassungen erreichen und damit den Diesel-Lkw als dominierenden Lkw-Antrieb überholen.
– Bestand: Erstmalig wurde auf Basis der Absatzprognose die Bestandsentwicklung modelliert. Nach den Szenarien sinkt der Dieselanteil am N3-Bestand (Lkw über 12 t) in Deutschland von 97 Prozent (2026) auf 63 Prozent (2035). BEV erreichen dann einen Anteil von rund 27 Prozent am Fahrzeugbestand.
– Alternativen: Neben den BEV spielen andere Antriebsoptionen (Brennstoffzelle, Wasserstoffverbrenner oder Biogas) allenfalls eine ergänzende Rolle. Der Serienstart der wasserstoffbasierten Antriebe verschiebt sich auf 2029 oder später.
– Wirtschaftlichkeit: Ein Großteil der Hersteller prognostiziert, dass BEV bis zum Jahr 2030 bei einer Gesamtkostenbetrachtung unter bestimmten Rahmenbedingungen und bei entsprechender Laufleistung über alle Anwendungsfälle Kostenparität mit dem Diesel-Lkw erreichen.
– Infrastruktur: Der zügige Ausbau der öffentlichen Lade- und Tankinfrastruktur sowie Unterstützung beim Aufbau von Depot-Ladeinfrastruktur hat für die Marktakzeptanz und den schnellen Markthochlauf eine zentrale Bedeutung.
– Wettbewerbsbedingungen: Die europäischen Hersteller beobachten die Konkurrenten aus China sehr ernst und fordern gleiche Wettbewerbsbedingungen.
Bei letztgenanntem Punkt schwingt auch die Befürchtung mit, dass mit Wegbrechen von E-Lkw-Marktanteilen an die neue Konkurrenz die eigenen geplanten Absatzzahlen, die für das Erreichen der CO₂-Flottenzielwerte notwendig sind, in weite Ferne rücken. Erwartet wird, dass die chinesischen Hersteller „mit sehr wettbewerbsfähigen Preisen“ in den europäischen Markt eintreten. Als Schutzmaßnahme fordern die europäischen Hersteller insbesondere eine zügige und wirkungsvolle Umsetzung des EU Industrial Acceleration Act („Made in Europe“).
Gegensätzliche Meinungen zu Wasserstoff und bidirektionalem Laden
Während in diesem Punkt Einigkeit herrscht, gehen die Meinungen zur künftigen Bedeutung wasserstoffbasierter Antriebe weit auseinander: die Spanne reicht von „notwendiger Ergänzung“ bis „nicht konkurrenzfähig“. Auch wieder mit Blick auf China weisen die Befürworter gerne darauf hin, dass es bei Brennstoffzellen und Wasserstoffverbrennern deutlich geringere Abhängigkeiten von kritischen Rohstoffen und asiatischen Zulieferern gebe – ganz im Gegensatz zur Situation bei Batteriezellen. Zudem ließe sich der Konkurrenz aus China eine eigene, europäische Technologiekompetenz entgegensetzen.
Gegensätzliche Positionen auch beim bidirektionalen Laden: Einige Hersteller treiben das Thema aktiv voran, andere prognostizieren eine geringe Relevanz für den Logistiksektor und beschäftigen sich kaum oder gar nicht damit.
Einen gemeinsamen Nenner gibt es wiederum beim Thema Batteriewechselsysteme: Hier glauben alle an den Gesprächen beteiligten europäischen Hersteller, dass sich die Technologie in Europa nicht durchsetzen wird. Bestätigt fühlt man sich beim Blick nach China, wo die Nutzung von Wechselstationen zwar politisch gewollt ist, inzwischen aber wieder zurückgeht.
Das BMV selbst sieht sich auf Kurs: mit Förderprogrammen für öffentlich und nicht öffentlich zugängliche Ladeinfrastruktur (inklusive Lkw-Schnellladenetz an Bundesautobahnen), der „Paketförderung“ für Wasserstoff-Tankstellen und -Lkw, der Verlängerung der Mautbefreiung für emissionsfreie Lkw bis Mitte 2031 und auch der Novellierung des THG-Quotenhandels.

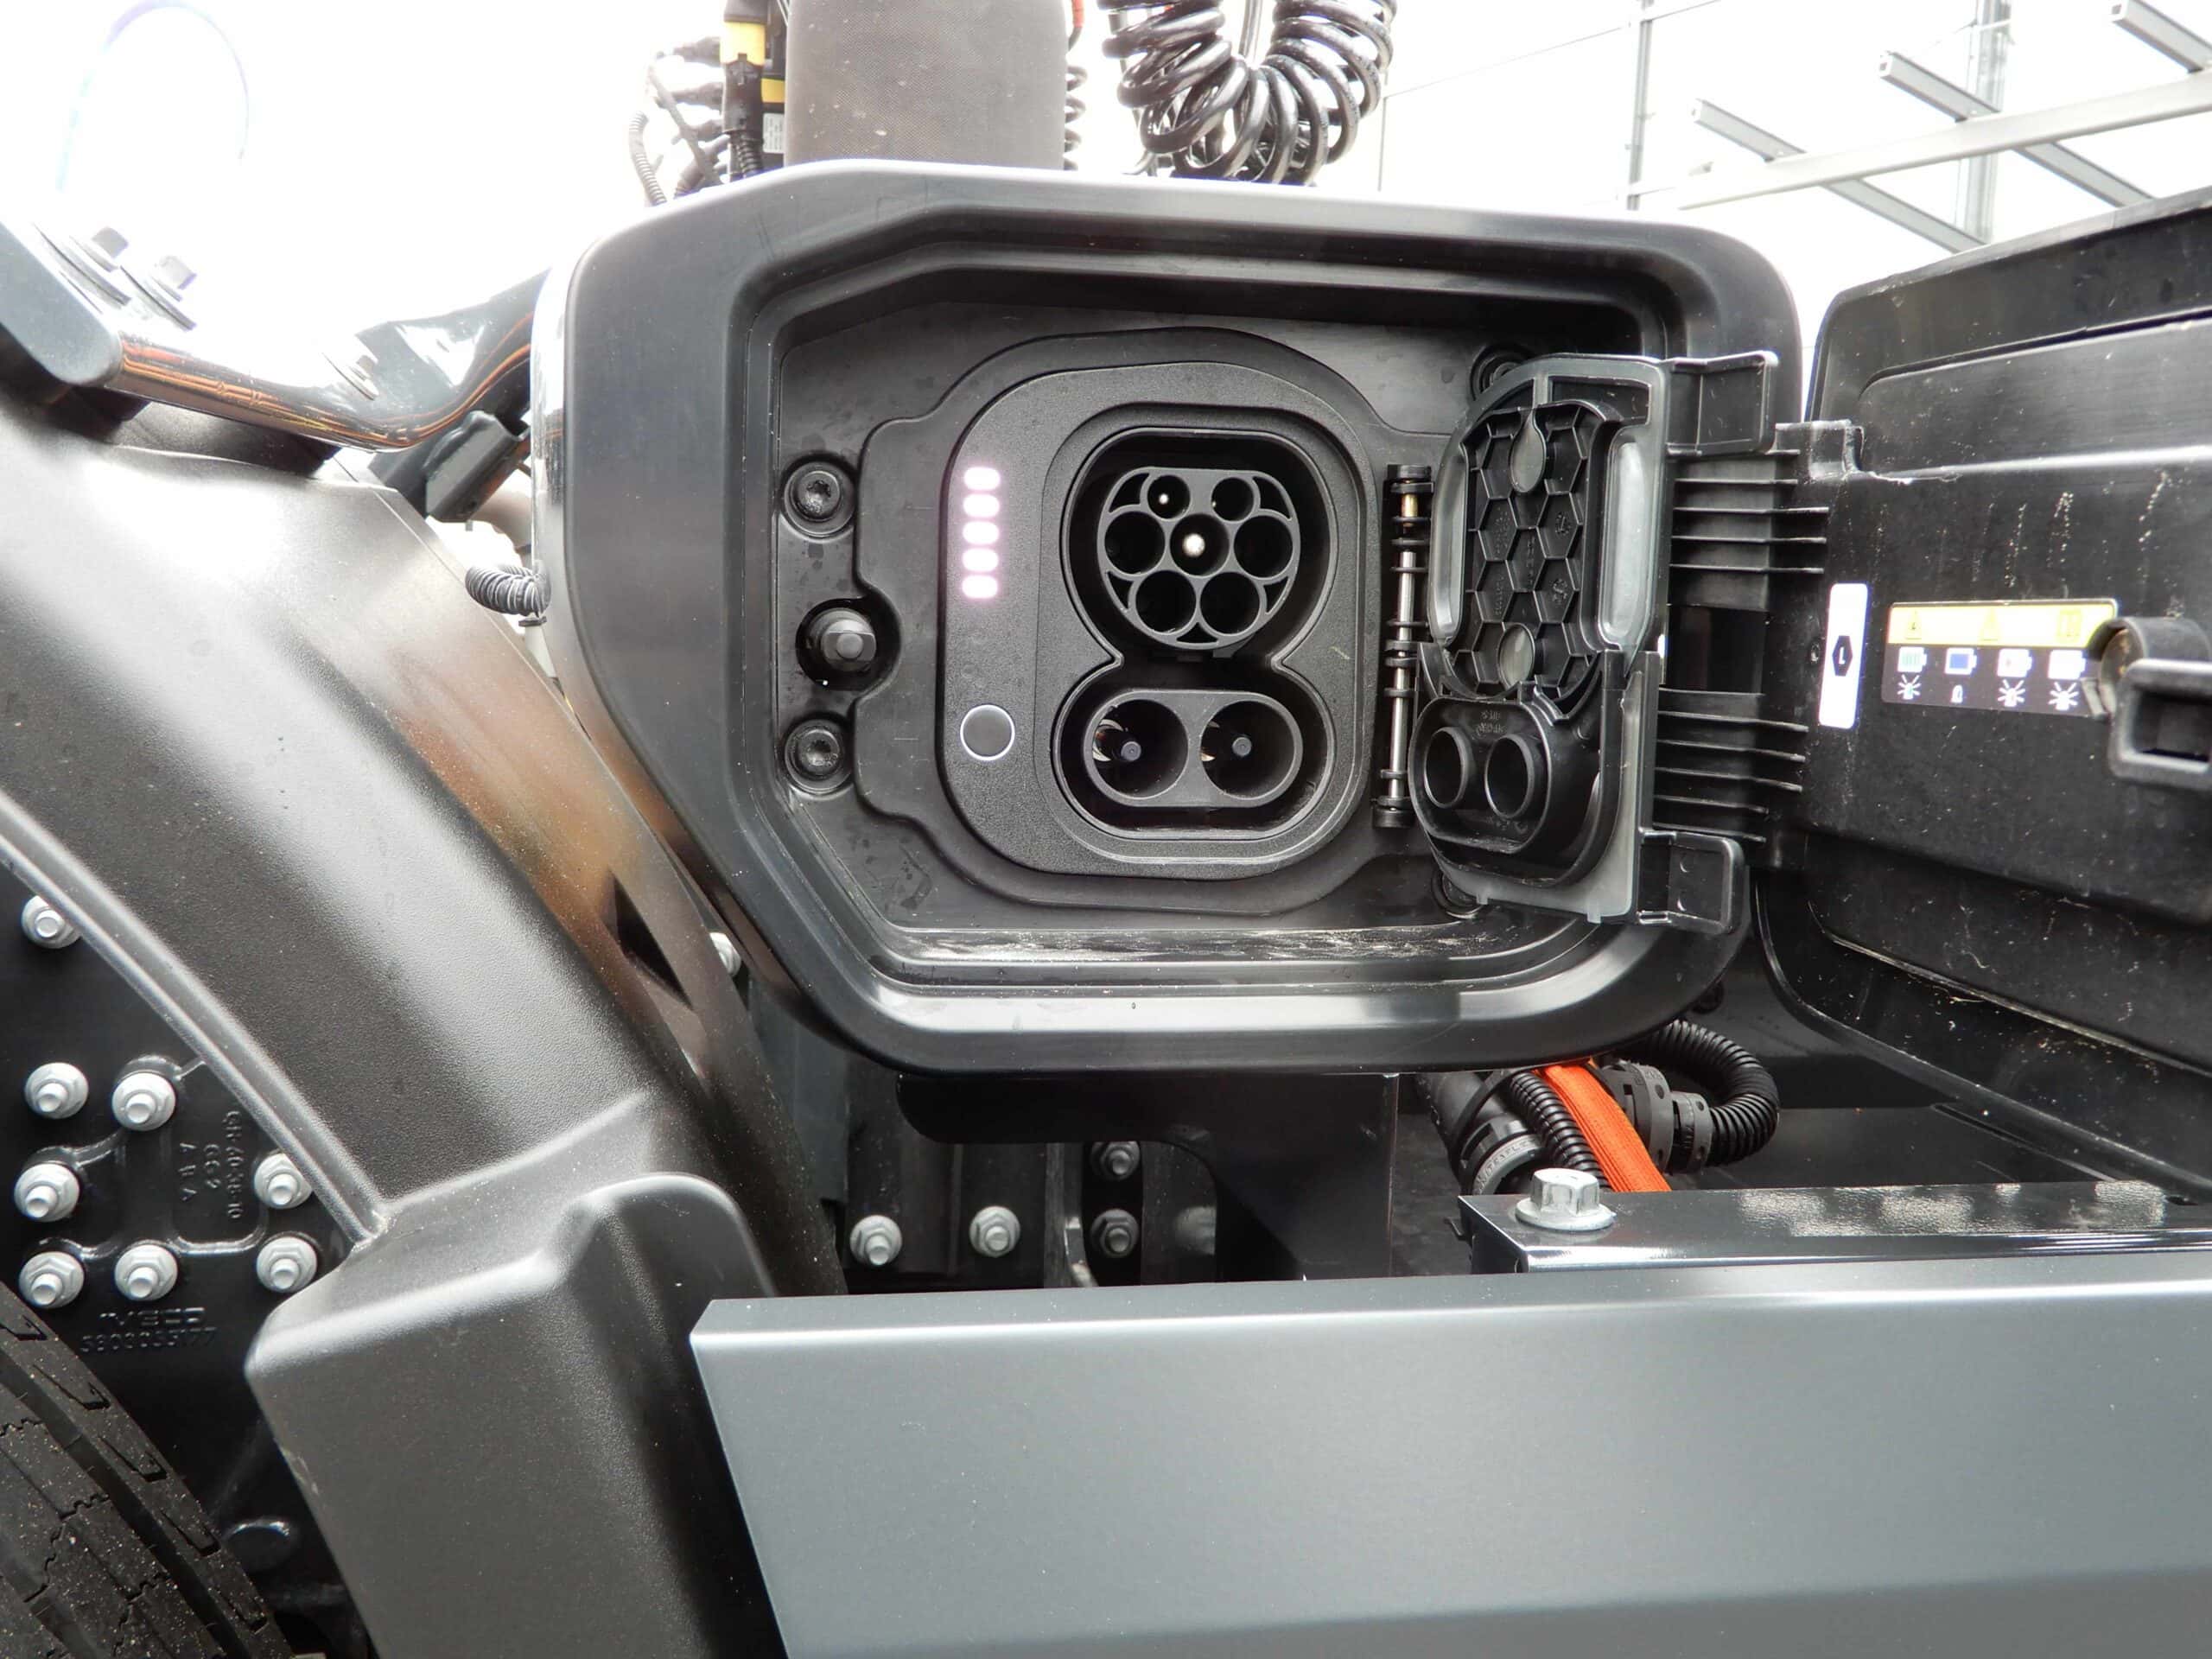 Bild: Ralf Becker

 Bild: Aurora
 Bild: H2 Mobility
 Bild: MAN